鲜花( 10)  鸡蛋( 1)
|
本帖最后由 ittop 于 2017-1-18 21:48 编辑
$ q3 V% N; j! p4 I( Z o
* ?) |/ m V) k/ C# z! k加拿大抵押贷款和房地产公司(CMHC)突然大幅提高保费!" ~. O; K5 q' K& n
! Y5 w( ]! r ]
( d$ F% N9 b% JCMHC是加国三大抵押贷款保险公司之一,并且是其中唯一的国有企业,兼具向市场传递政府政策的职能,在房地产市场具有极高的权威性。这次提价是他们在近几年中第三次提高保费!
/ Q9 [4 O% }* v7 s
* J U+ D7 e {* Q- @* m) V' r% Q, Z MCMHC表示是金融监管机构出台的新法规迫使他们这样做的。OSFI(Office of the Superintendent of Financial Institutions)要求保险公司增加准备金。2 ?4 h! b6 Q4 L# M
F& Q4 y+ n; [4 B- A* o
但据埃德蒙顿华人社区所知,业内人士纷纷表示这次提价非常突然!各大银行此前一直与CMHC保持频繁沟通,并没有得到任何风声。反而被告知:去年10月出台、今年1月1日起生效的OSFI新法规,但并不会影响保费。7 o u2 L! F" \! {% _8 J
" |! k& t. x) G' I( o$ @! W5 K保费增加意味着啥?' u2 b7 b5 Q; r
在加拿大,购房首付比例在20%以下,法律强制要求贷款人自己买保险,但是银行为了保证资金安全,降低风险,往往会主动给首付比例在20%-35%之间的客户也购买保险,并把成本转嫁给贷款人。而此次CMHC对风险溢价的调整范围不仅包括了首付比例在20%到35%的群体,而且在这个范围的涨幅最大!那么银行必然会把提升的保险成本通过利率的形势传导给贷款人。所以这个区间的贷款人实际上也要间接通过提升的利率来承担保费上升的成本。3 w0 v2 @$ \0 b+ \. C
% \# U" U5 ]+ k9 k t0 p
0 [1 p+ [) Z% ]: `CMHC这次保费增长的幅度取决于首付款的比例。
/ g$ t, G& [& Z& ~6 z对于首付较高的贷款而言,涨幅更大!9 ]8 L7 G/ I2 E; `# V% `8 l/ b/ d# U$ B
而首付比例仅在5%(含)-10%(不含)这个最低档的贷款人,他们的保费从3月17日起只会从目前的3.6%略微上涨到4%。
# X8 M; g: j3 j3 a3 V8 f0 `4 m) l9 {! }' t( |
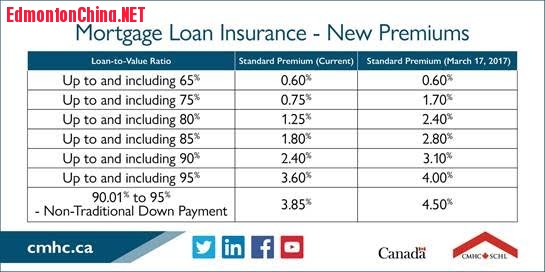
具体情况是这样的(按首付比例从低到高排列):# q. M5 E+ H9 V% }$ u+ j- m
+ s; @# I8 S7 b# ]
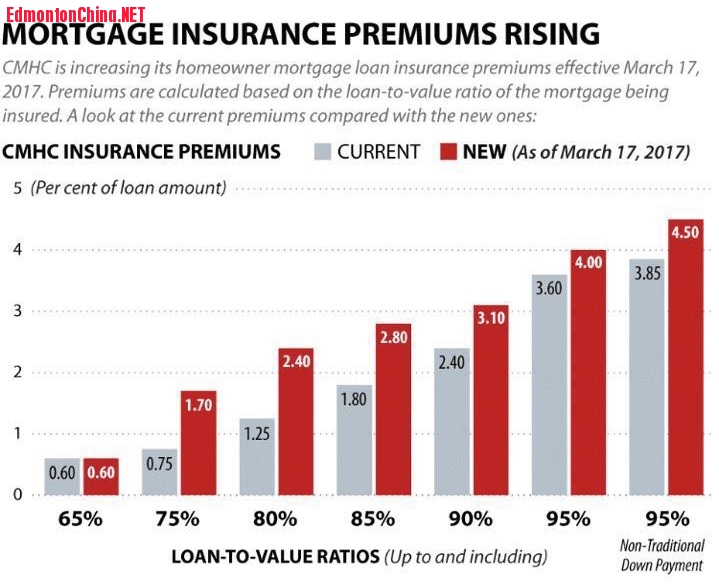
1. 首付5%(含)-10%(不含): 保费从3.60%涨到4.0%, 增加0.40%,相对增福0.11倍3 i6 e# i; }+ s% [/ k3 ~1 G P0 M
2. 首付10%(含)-15%(不含): 保费从2.40%涨到3.10%, 增加0.70% 相对增福0.29倍8 g/ n0 {9 f& t; o) f, k2 t8 u1 k! r
3. 首付15%(含)-20%(不含): 保费从1.80%涨到2.80%, 增加1.00% 相对增福0.56倍! v0 p4 Z) D0 Q+ @; w- @' H' s
4. 首付20%(含)-25%(不含): 保费从1.25%涨到2.40%, 增加1.15%相对增福0.92倍
; P' W5 D( n2 |7 f/ {5. 首付25%(含)-35%(不含): 保费从0.75%涨到1.70%,增加0.95% 相对增幅1.3倍2 J* ?+ ]) a7 P/ B- y7 |
6. 首付35%(含)以上,保费0.60% 保持不变
/ G! A0 R6 v* l' n( T# ~. s0 K! s0 e0 e! k$ m9 @- ^& D
如果按照相对增幅排列,从高到低的顺序则完全倒了过来:是5 、4、3、2、1。也就是说,首付比例越高的,保险费相对增福越大!1 n0 S, `/ G C1 N" Q
% `0 c( _4 o# m虽然,对于首付大于35%的贷款,保费将保持在0.6%不变。但由于银行不会为这个首付最高档位的贷款人购买保险,所以对于贷款利率并没有实际影响。而首付比例在20-25%和25-35%这两个并不需要强制投保的档位,保费增幅最大!
! p0 `1 ?$ K# C2 K& M( R# } ) k0 Q5 V: C/ X. m0 B7 {* r% E
在首付比例在25-35%这个档位,保费从0.75%增至1.7%,在首付比例在20-25%这个档位,保费从1.25%增至2.4%,相对增福分别为1.3倍和0.92倍。. }$ y/ q% q' G/ j1 | u1 A2 W
2 Z" |4 d9 F( m7 t2 S7 }% T" i ^ k* m8 e0 i
来看一下官方原图:
( N" ]) X j0 V: l$ X, |
 5 [* U7 v$ ?, C" N
Loan-to-Value Ratio (贷款/价值比率)=100%➖首付比例
6 [8 f1 x4 @8 f7 y- t0 |
3 i% [% W2 g$ N8 X直观对比图:
; ~+ Q/ R& [2 ?
% b; @5 ~2 v9 X" S @7 R7 f3 h( v( \" @7 v
CMHC保险高级副总裁Steven Mennill表示:“改革是必要的,因为金融监管机构制定的按揭保险公司的资本制度自2017年1月1日起生效。” “它在必须持有的资本数额方面对抵押保险人提出了不同的要求。”7 S4 y! M; h% [! _. I
, _$ y- l$ p; w. t K9 ?5 x加拿大的两家私人保险公司,GenworthFinancial和Canada Guaranty,经常跟随CMHC一起增加保费,但周二他们都没有发表评论。2 I, b* Q1 ]2 W. e2 g8 z
8 _ P- o+ R2 l" d2 \' kratespy.com的创始人Rob McLister说,由于金融机构支付了首付在20%-35%这个档位的贷款保险费用,他们会将保费的增加转嫁给贷款人,因此那些支付较多首付款的加拿大人会发现自己的银行抵押贷款利率上涨,而小额支付首付款的人,银行贷款利率则保持不变(虽然他们自己购买的保险费会略有上涨)。1 y! ^6 x1 A6 a
4 y0 |6 q, [. X" T4 }6 Q4 s
“这太荒谬了。没有统计数据证明为什么(保费上涨)是合理的,“他补充说,CMHC是OSFI的咨询小组成员,他们应该早已经了解了导致这次加费的新资本要求。 “CMHC不告诉人们的是,它的溢价上涨将(再次)导致首付款在20%至35%之间的银行贷款利率上涨。现在,低风险高首付的贷款利率比高风险最低首付(5%)的贷款利率更高,二者之间已经有多达50个基点利差。整个抵押贷款市场的行情已经反转。. A: P# v1 h8 J# L, ~/ @3 ~
|0 u. a* C+ o& q& [. [
是啊,按道理,首付越高,风险越低,贷款利率也应该越低才对啊!- ]! D* a& n7 b" O9 N) K
* A5 ^# O! h9 U
CMHC则表示,更高的保费反应在贷款人平均月供中,只有每月5美元的增涨。CMHC保险贷款平均额为245,000美元。平均首付款金额为8%,平均总债务偿还率为25.6%,低于32%的上限。
* [; b6 A6 B7 s x" W* k; L" F + m9 s& B; s" Q
RateHub的联合创始人詹姆斯·莱尔德(James Laird)表示,他并不认为这次宣布的变化会对市场产生很大的影响。 “对于首付比例不超过20%的所有加拿大人而言,保费也都会上涨,但保费是加到抵押贷款里的,是在按揭的整个期限内偿还,因此购房交易结算所需的现金不会改变。这种变化尤其不会影响大多数低首付客户的借款习惯。“他说。
% j4 {- w, R4 D9 z# |: H
, ]9 U4 z6 \& }6 SRatehub指出,以多伦多最近的平均房价730,472美元为例,最低首付额为6.6%,48,047美元,保费将从24,567美元上升到27,297美元,如果贷款利率按2.44%来算,每月会多付12美元, 25年还清。3 L. o3 U- V, a
6 G N! b& e) L6 P7 r
总而言之,这个变化对5%-20%的大部分低首付群体影响很小,对35%以上的极少数高首付群体也没有影响。首当其冲的是首付在20%-35%这个次低首付群体。并且会导致银行贷款利率倒挂情况进一步加剧。这个政策出台的主要调控目的在哪里,目前尚不明确。有业内人士猜测,这可能是因为次贷危机的前车之鉴,估计次低首付群体对于当下房市的过热作用不小,所以为了控制泡沫和违约风险,显著提高了这个群体的保费。
. X$ _4 R: s$ |% a: W0 Z
) ^+ F: H5 Y" X6 b$ u2017房市到底会怎么走?5 V+ Y1 v4 O. z1 D* q
欢迎大家对此次保费大涨的真正原因提出你们的看法!$ M! B+ O4 J: ]) x7 ~
|
|





 狗仔卡
 发表于 2017-1-18 21:46

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡

 发表于 2017-1-19 00:31

 楼主