2019注定成为不平凡的一年,即将到来的腥风血雨,你准备好了吗?! p$ p! u0 V! T! j. r
/ F4 v6 H5 e* {, u( O/ Z% Z
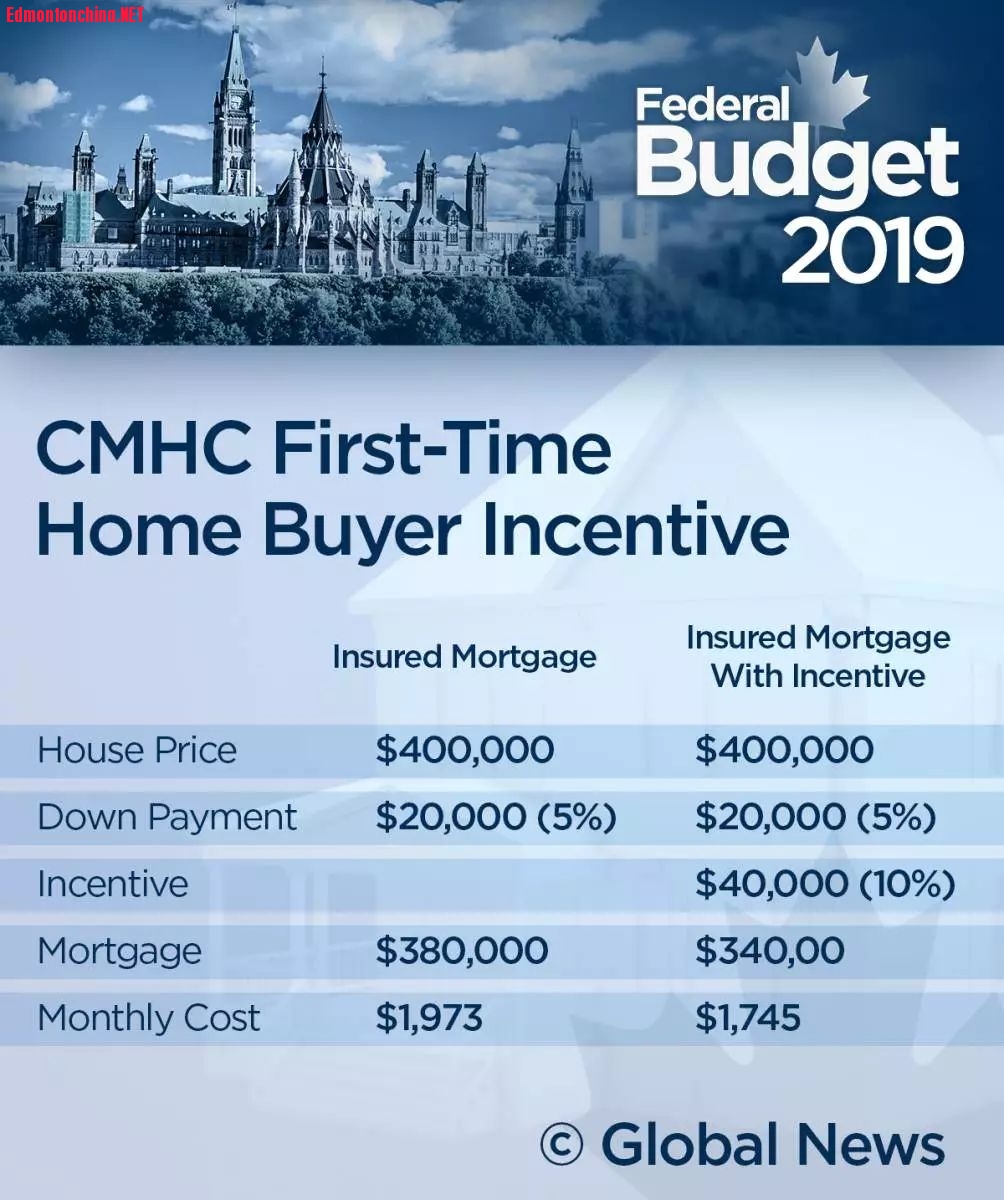
联邦自由党政府的2019年度预算案向首次置业人士推出诱人的优惠政策:由加拿大房屋按揭公司(CMHC)出资房价的10%,减轻买房者的按揭负担。但是限制条件是申请人年收入低于12万元,能够拿出5%的首付,以及房贷不能超过申请人年收入的4倍,即按揭贷款和CMHC贷款之和不能超过48万元。
. Y x. k9 w0 v2 T
7 b( e- Q; d/ S/ F1 D例如,如果首次购房者准备购买一间价值40万加元的房屋,5%首付2万元。如果通过新的奖励计划,申请者可以通过CMHC获得高达40,000元的奖励。换言之,购房者不再需要申请38万加元按揭贷款,而只需要申请34万元的按揭。 这会使到每月按揭贷款账单从$1970元降低至$1750元。该计划可购买的房价最高$50万的房屋,如果购买新建房屋则有10%激励,购买现有房屋则只有5%的奖励。 % M: O; M1 n0 v+ T
0 c% Z+ z0 u# [) J
预算案并没有说明,是否按CMHC出资的实际金额偿还?如果房屋增值,还款额是否也增加?如果房屋贬值,是否也要按实际金额偿还?政府官员称,有关细节会在未来几个月出台。
- [! X# l1 x; n. s7 I) D3 c% x$ U j: Z
会计行德勤(Deloitte)首席经济师Craig Alexander指出,这项政策有助于让更多加拿大人买得起房,但是政府应小心避免推高房价。政府称,这项计划有望在未来三年创造10万新的首资置业者。; A. o8 E; k0 M: {( Q$ M
% i: O( g: J! S
皇家银行首席经济师Craig Wright也认为新政有问题。他称,2016年人口统计显示,加拿大的房屋拥有率是67.8%,高过美国的63.4%。全球大都市巴黎(33%)、柏林(37%)、伦敦(47%)的住房拥有率,都低于加拿大城市卡尔加里(73%)和多伦多(66%)。因此,他认为这项政策更多是出于政治目的,而且如果实施不当,可能令早前的市场降温措施,如压力测试等失效,导致房价上涨,房屋负担能力下降。, `, w! q) j7 N# X! I* S& h
* Z# V3 S' d; C, b5 o
最近调查显示,加拿大开发商的商业贷款已经创下历史最高。可见,大环境紧缩的情况下,缺钱的不只是老百姓,还有银行。银行借出去的钱一定要收回来,那从哪里收呢?只能是接盘侠!这就不难发现,这条联邦政策背后的逻辑了!
( n# i/ K1 }+ r9 o! U: M! p& j! J
那就是国家用纳税人的钱,通过补贴接盘侠10%无息贷款,间接让开发商解套,从而让背后支付巨额开发贷款的银行套现跑路!最后银行抽身,开发商套现,站在高岗上的只有接盘侠和纳税人那无私的10%无息贷款,一旦接盘侠破产,谁来还那10%的无息贷款?用老百姓的联邦税收,补贴开发商和银行,这跟美国2008年 bail out 大型金融机构的手法一模一样。
7 k8 a2 G5 q" n1 A' m5 ~- O# p- k |! r& a. a
看似买选票的举动,背后的逻辑是以国家的名义替资本进行最后一次收割,而且是用纳税人的钱去收割买房者。打得一手好算盘!
0 N% g9 O5 p; s9 }; ?
( q/ @8 n% a4 b/ P如果你是刚需,不买房没法结婚生子,为了自己的生育权,硬着头皮上吧! 如果你是炒房者,你去刀尖上舔蜜吧!作为一个普通人,我会更加捂紧我的钱袋子,因为我深刻的明白,一旦接盘侠尽了这个圈套,到来的,将是一场比2008年还要猛烈的大萧条!我们在跟资本赛跑,谁先cash out 谁就把握了主动。让我们拭目以待!
% S, c; ]/ t2 W5 y
; B5 G( `* @$ x2 Y-----------------------------------------
1 P) b- o6 g1 ^6 z; Q. X上述信息皆来自网络,论点与本人无关
: g+ c/ n- U$ z. f2 P# Z* ^& Y; p; b" X& E0 M
8 n) ~- H2 {4 |* ]$ T
| 








 狗仔卡

 鲜花(
 鸡蛋(
 发表于 2019-3-20 10:52


 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡













 楼主


 ; ]: P) P( v2 m, V
 ( C. p: h* H# ]+ S n) ^